

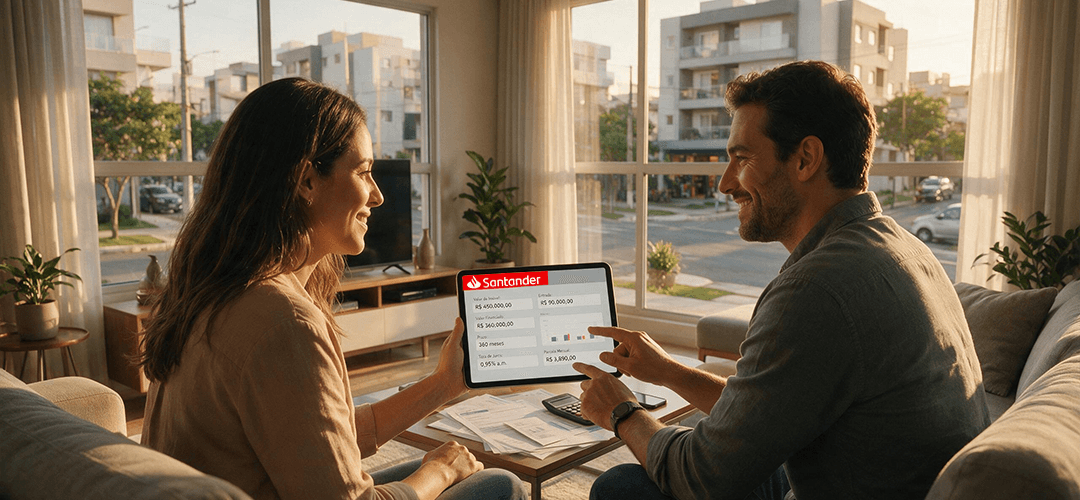
O diferencial pode estar em quem entra no financiamento
Imagine um casal que encontrou o imóvel ideal, mas apenas uma das pessoas possui renda suficiente para sustentar a operação. Ou um comprador que deseja compor renda com alguém que não é seu cônjuge ou familiar.
É justamente nesse tipo de situação que uma das características divulgadas pelo Santander ganha relevância: o banco informa a possibilidade de compor renda com qualquer pessoa, sem exigir necessariamente parentesco.
Para quem está adquirindo o primeiro imóvel, essa possibilidade pode mudar completamente a estrutura de uma compra.
Quanto o Santander financia?
As páginas atuais do Santander apresentam condições que chegam a 90% do valor do imóvel residencial em até 35 anos, sujeitas à análise de crédito, perfil, imóvel e relacionamento com o banco. Isso significa que, em determinadas condições, a entrada pode ser inferior aos 20% tradicionalmente associados ao financiamento imobiliário.
Há, portanto, uma diferença importante entre simplesmente perguntar “qual banco tem a menor taxa?” e perguntar “qual banco exige menos capital próprio para a operação que estou planejando?”
Para um comprador com renda adequada, mas pouca liquidez disponível, essa diferença pode ser decisiva.
Parcelas fixas ou SAC?
Outro diferencial é a possibilidade de escolher entre parcelas fixas pelo sistema Price ou parcelas atualizáveis pelo SAC — Sistema de Amortização Constante.
Essa escolha muda a dinâmica do financiamento. No Price, o comprador busca maior previsibilidade das parcelas. No SAC, a amortização do principal é constante e as parcelas tendem a diminuir ao longo do tempo, embora sejam inicialmente mais elevadas.
Para um investidor, essa diferença deve ser analisada em conjunto com o retorno esperado do imóvel. Para quem vai morar, a decisão passa principalmente pela capacidade de absorver a parcela inicial sem comprometer excessivamente o orçamento.
FGTS e despesas da compra
O Santander permite utilizar o FGTS em imóveis residenciais novos ou usados que atendam às regras vigentes. O banco também informa a possibilidade de utilizar o FGTS para entrada, amortização, liquidação e redução das prestações, observadas as condições aplicáveis.
Outro ponto interessante é a possibilidade de incorporar despesas cartorárias e ITBI ao financiamento, desde que respeitados os limites do produto. Isso pode reduzir a necessidade de desembolso imediato no momento da compra.
Para um comprador com dinheiro suficiente para a entrada, mas pouca reserva para despesas acessórias, essa característica pode ser relevante.
E quanto aos juros?
O Santander divulga atualmente taxas a partir de 11,69% ao ano + TR em determinadas condições, enquanto sua plataforma para parceiros imobiliários apresenta taxas que podem partir de 10,99% ao ano + TR conforme o relacionamento do cliente. Essas condições são sujeitas à aprovação e podem variar conforme perfil e operação.
O banco também apresenta exemplos de CET para determinadas simulações, reforçando um ponto importante: a taxa anunciada não representa sozinha o custo do financiamento.
O que pode pesar contra?
O financiamento de até 90% não significa que qualquer comprador conseguirá financiar 90%. O próprio Santander ressalta que a elegibilidade depende da análise individual do cliente, do imóvel e do relacionamento com o banco.
Além disso, financiar uma parcela maior do imóvel reduz a entrada, mas aumenta o saldo devedor e, consequentemente, pode elevar o custo total dos juros.
Para investidores, isso é especialmente importante. Um imóvel financiado com pouca entrada pode apresentar uma alavancagem interessante, mas somente se a renda gerada pelo ativo, sua valorização esperada e o custo da dívida fizerem sentido.
Para quem o Santander pode ser interessante?
O Santander ganha força principalmente para quem valoriza composição de renda, possibilidade de financiar uma parcela elevada do imóvel, flexibilidade entre SAC e Price e integração de algumas despesas à operação.
Para famílias que possuem renda suficiente, mas não querem comprometer todo o capital disponível na entrada, pode ser uma alternativa interessante.
Para o investidor, a análise deve ser mais rigorosa: quanto maior o percentual financiado, maior a alavancagem — e também maior a exposição ao custo da dívida.
Leia também: Financiamento Imobiliário Itaú 2026 e Financiamento Imobiliário.